Giriş
Avrupa Birliği (AB), Ocak 2027’de Rus sıvılaştırılmış doğal gazına (LNG) kapılarını kapatmaya hazırlanıyor. Ancak bu kararın sonuçları, Avrupa limanlarının ötesine uzanacak… Arktik taşımacılığının sınırları, Çin’in alıcı konumu ve Amerikan LNG’sinin artan ağırlığı, enerji güvenliğinin yeni koşullarını belirleyecek.
AB’nin Rus LNG’sinden Çıkışı
AB’nin Rus sıvılaştırılmış doğal gazından (LNG) çıkmasına 3 aydan az kaldı. Mevcut kısa vadeli sözleşmeler kapsamındaki ithalat yasağı 25 Nisan 2026’da başladı. Uzun vadeli LNG sözleşmeleri için geçiş dönemi ise 1 Ocak 2027’de sona erecek. Bu tarih, Rus boru hattı gazının çıkış takviminden ayrı tutulmalı: boru hattı ithalatına yönelik nihai yasak 2027 sonbaharında yürürlüğe girecek.
Buna rağmen, ticaret, Avrupa’nın siyasi hedefleriyle aynı yönde ilerlemiyor. LSEG’nin ön verilerine göre, Rusya, 2026’nın ilk 9 ayında 24,6 milyon ton LNG ihraç etti. Bu, geçen yılın aynı dönemine göre yüzde 13,9 daha fazla. Avrupa’ya yapılan sevkiyatlar da yüzde 9,2 artarak 11,14 milyon tona ulaştı. Dolayısıyla, Avrupa, Rusya’nın LNG ihracatının yaklaşık yüzde 45’ini almaya devam etti. Buradaki “Avrupa” kapsamını, ayrıca doğrulamadan AB ile özdeşleştirmemek gerekiyor.
Bu veriler, önemli bir soruyu gündeme getiriyor: Avrupa Rus LNG’sini almayı bıraktığında, aynı gaz başka müşterilere sorunsuz bir şekilde ulaşabilecek mi? Ulaşamazsa, Avrupa’nın tedarik değişimi küresel piyasadaki kullanılabilir gaz miktarını da etkileyebilir.
Yasak Öncesindeki Artış Nasıl Açıklanabilir?
Rus LNG’sinin Avrupa’ya akmaya devam etmesi, yaptırımların etkisiz kaldığını tek başına kanıtlamaz. Geçiş döneminde izin verilen sözleşmeler, alıcıların teslimatlarını öne çekmesi ve alternatif kaynaklardaki kesintiler birlikte değerlendirilmelidir.
AB enerji düzenleyicileri işbirliği ajansı ACER’in Temmuz 2026 raporu, bu konuda önemli bir ayrıntı sunuyor. Ajans, artan Rus LNG ithalatının teslimatlarının öne alınmasının sözleşme düzenlemeleriyle bağlantılı olabileceğini belirtiyor. Ayrıca Avrupa limanlarında Rus LNG’sinin üçüncü ülkelere aktarılmasına getirilen kısıtlamalar, daha önce Asya’ya yönlendirilen bazı yüklerin Avrupa piyasasında kalmasına katkıda bulunmuş olabilir. Hürmüz’deki kesintiler, mevcut kaynaklardan daha fazla gaz temin etme baskısını artırmış durumda.
Bu nedenle, 2026’daki artış, kalıcı bir ticaret eğiliminden ziyade geçiş döneminin koşullarını yansıtıyor olabilir. Ancak bunun boyutunu belirlemek için sözleşme ve sevkiyat verilerine ihtiyaç vardır.
İlk 9 aydaki 11,14 milyon ton, basitçe yıllıklandırıldığında yaklaşık 14,9 milyon ton olarak hesaplanıyor. Bu hesap, değişimin ölçeğini gösterir; 2027 için kesin bir tedarik açığı tahmini değildir. Avrupa’nın ihtiyaç duyacağı alternatif miktar, kış koşullarına, tüketim düzeyine ve diğer gaz kaynaklarına bağlı olacaktır.
Arktik LNG’sinin Sorunu: Müşteriden Önce Taşıma Kapasitesi
Rusya açısından Avrupa’nın önemi, satın aldığı gaz miktarının yanı sıra coğrafi yakınlığından da kaynaklanıyor. Yamal LNG’den Avrupa limanlarına yapılan kısa seferler, pahalı ve sınırlı sayıdaki buz sınıfı tankerlerin daha hızlı dönebilmesini sağlıyor. Asya’ya yönelmek bu taşıma düzenini değiştiriyor.
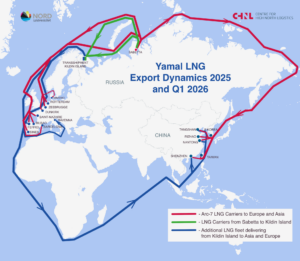
Kuzey Deniz Rotası’nın doğuya uzanan kesiminde yıl boyunca aynı koşullarda taşımacılık yapılamıyor. Reuters’ın aktardığı uzman değerlendirmesine göre, Arc7 tankerler bu güzergâhı genellikle temmuzdan kasım sonuna kadar kullanabiliyor. Diğer dönemlerde Asya’ya giden yükler batıya yönelerek Süveyş veya Ümit Burnu üzerinden daha uzun yolculuklar yapmak zorunda kalıyor. Mart 2026’da yayımlanan bir tahmin, mevcut Yamal ihracatını Asya’ya taşıyabilmek için 25–35 ek tankere ihtiyaç duyulabileceğini öne sürüyordu. Bu sayı, koşullara bağlı bir uzman tahmini olarak değerlendirilmelidir.
Bununla birlikte, tüm buz sınıfı tankerlerin Asya’ya kadar gitmesi gerekmiyor. Rusya, Murmansk yakınında gemiden gemiye aktarım yaparak LNG’yi konvansiyonel tankerlere yükleyebiliyor. Şubat 2026’da yeniden gözlenen bu uygulama, buz sınıfı gemilerin Arktik üretim tesislerine daha hızlı ulaşmasını sağlıyor.
Centre for High North Logistics’in mevcut filosu üzerinden yaptığı yaklaşık hesaplama, tüm Yamal akışlarının Asya’ya yönlendirilmesi hâlinde yıllık sefer kapasitesinin ciddi biçimde düşebileceğini gösteriyor. Çalışma, bakım, hava gecikmeleri ve liman sıkışıklığını hesaba katmadığından kesin bir üretim tahmini sunmuyor.
Buradan çıkan sonuç şu: Rusya’nın yeni müşteri bulması, Avrupa’ya sattığı tüm gazı aynı hızda ve aynı maliyetle ihraç edebileceği anlamına gelmiyor.
Çin İçin Fırsat, Rusya İçin Daha Dar Seçenekler
Çin’in yaptırım altındaki Arctic LNG 2 yüklerini kabul etmesi, Rusya’ya alternatif bir satış kanalı sağlıyor. Reuters’ın Haziran 2026 tarihli haberine göre Çin, Beihai terminalinin yanında ikinci bir terminali de bu yükler için kullanmaya hazırlanıyordu. Bu gelişme, Rus Arktik LNG’sinin Asya’ya yönelmesinin somut bir altyapı boyutu olduğunu gösteriyor.
Ancak Arctic LNG 2 ile Yamal LNG’nin ticari ve yaptırım koşulları birbirine karıştırılmamalıdır. Arctic LNG 2 ihracatının artması, Yamal’ın Avrupa pazarını tamamen ikame edebileceğini kanıtlamaz.
Avrupa pazarının kapanması, Rus satıcıların seçeneklerini daraltarak büyük Asyalı alıcıların pazarlık gücünü arttırabilir. Çin açısından uygun fiyatlı gaz ve tedarik çeşitliliği fırsatlar yaratabilir. Rusya açısından ise daha uzun taşıma mesafeleri ve daha sınırlı müşteri seçenekleri, gelir üzerinde baskı yaratabilir. İndirimin büyüklüğü hakkında kesin konuşabilmek için gerçekleşen satış fiyatlarına ihtiyaç vardır.
Avrupa’nın Yeni Bağımlılıkları
Avrupa’da kolay bir piyasa ortamında tedarik değişmiyor. Reuters’ın 12 Ekim tarihli haberinde aktarılan tahminler, Avrupa gaz depolarının kasım başında yüzde 75–78 dolulukta olabileceğini gösteriyor. Bu, beş yıllık ortalamanın yaklaşık 10 puan altında. Düşük stoklar, soğuk hava veya yeni bir arz kesintisi, fiyat dalgalanmalarına karşı korumayı azaltır.
Katar’daki kesintiler de alternatif arzı kısıtlıyor. QatarEnergy, Mart ayında etkilenen alıcılarına mücbir sebep bildiriminde bulundu. Ekim ayındaki haberler ise birçok müşteriye yönelik bildirimlerin uzatıldığını ve ihracatın ciddi biçimde aksadığını gösteriyor. Bu yüzden Katar’ın kısa sürede Avrupa’nın kaybettiği tüm Rus LNG’sini karşılayacağını varsaymak gerçekçi değildir.
ABD, bu koşullarda güçlü bir tedarikçi konumunda. Eurostat’a göre, Amerikan LNG’si, 2026’nın ikinci çeyreğinde AB’nin LNG ithalatının yüzde 63,2’sini oluşturdu. Rusya’nın payı yüzde 17,3’tü. Bu oranlar yalnızca LNG ithalatına aittir; Avrupa’nın toplam gaz tüketimini yansıtmaz.
Amerikan arzı, Avrupa’nın Rusya’ya karşı kırılganlığını azaltabilir. Bununla birlikte, tek bir tedarikçinin ağırlığının artması yeni bir yoğunlaşma riski yaratır. Bu ilişkinin siyasi ve ticari koşulları Rusya ile geçmişte kurulan ilişkiden farklıdır. Yine de Avrupa’nın dayanıklılığı, alternatif kargolara erişebilmesine ve yüksek fiyatlara ne kadar süre dayanabileceğine bağlı olacaktır.
Avrupa’nın önünde iki tamamlayıcı politika yolu var. Daha çeşitli LNG ve boru hattı kaynakları, kısa vadede arz güvenliğini destekleyebilir; ancak küresel fiyat rekabetini ortadan kaldırmaz. Enerji verimliliği, yenilenebilir elektrik ve uygun alanlarda elektrifikasyon ise gaz ihtiyacını azaltabilir; bunların etkisi yatırım ve uygulama hızına bağlıdır.
Ocak 2027 sonrasında başarıyı ölçmek için Rus ithalatının sona ermesine bakmak yeterli olmayacak. Depo seviyeleri, alternatif tedarikçilerin payları, fiyat dalgalanmaları ve Rus LNG’sinin Asya’ya gerçekten ulaşan miktarı birlikte izlenmeli. Avrupa’nın enerji güvenliği, gazı kimden aldığı kadar, ne kadar gaza ihtiyaç duyduğu ve kesintilere ne ölçüde dayanabildiği üzerinden de değerlendirilmelidir.

Ferdi GÜÇYETMEZ